Location loi Pinel : conditions, loyer et ressources du locataire
Une location en loi Pinel doit être vide, occupée comme résidence principale et proposée sous un plafond de loyer. Les ressources du locataire ne doivent pas dépasser une limite qui dépend notamment de la zone du logement et de la composition de son foyer. Le propriétaire s’engage à louer pendant six ou neuf ans, avec une prolongation possible jusqu’à douze ans.
Depuis le 1er janvier 2025, il n’est plus possible de réaliser un nouvel investissement Pinel. En revanche, un propriétaire dont l’investissement antérieur remplit les conditions peut poursuivre sa location et bénéficier de la réduction d’impôt correspondante.
Location Pinel : les conditions à retenir
| Élément | Condition principale |
|---|---|
| Locataire | Ressources sous le plafond applicable et logement occupé à titre principal |
| Bail | Location nue, avec un loyer hors charges plafonné |
| Famille | Parent ou enfant admis s’il ne fait pas partie du foyer fiscal du propriétaire |
| Logement | Situé en zone A bis, A ou B1 et conforme aux règles de l’investissement |
| Durée | Engagement initial de 6 ou 9 ans, prolongeable jusqu’à 12 ans |
| Mise en location | Dans l’année suivant l’achèvement ou l’acquisition, selon la situation |
Un changement de locataire ne met pas fin à l'engagement du propriétaire : il doit trouver un nouveau candidat éligible et maintenir un loyer conforme.
Qui peut louer un logement en loi Pinel ?
Un locataire qui y établit sa résidence principale
Le logement doit être la résidence principale de son occupant. Une location comme résidence secondaire ne remplit donc pas cette condition. Le bailleur le loue vide : fournir un logement meublé n'est pas compatible avec l'engagement Pinel.
Un étudiant, un salarié ou un retraité peut être candidat. Le point décisif n'est pas sa profession, mais notamment le respect du plafond de ressources applicable à son foyer au moment de la location.
Un parent ou un enfant peut-il être locataire ?
Oui. Vous pouvez louer à votre enfant ou à votre père ou mère, à condition que cette personne n'appartienne pas à votre foyer fiscal. Elle doit aussi respecter le plafond de ressources et occuper le logement comme résidence principale.
Le bail et le paiement du loyer doivent être réels. Héberger gratuitement un proche ne remplace pas une location conforme. Conservez le bail et les preuves des versements, comme vous le feriez pour un locataire extérieur à la famille.
Quel revenu ne faut-il pas dépasser ?
Il n'existe pas un montant unique pour toutes les locations Pinel. Le plafond dépend de la zone du logement, de la composition du foyer locataire et du barème applicable à la date du bail.
La référence est le revenu fiscal de référence figurant sur l'avis d'imposition. Pour un bail signé une année donnée, on examine en principe les revenus de l'avant-dernière année : par exemple, les revenus de 2024 pour un bail signé en 2026. Les revenus de l'année précédente peuvent être retenus s'ils sont plus favorables au candidat.
Pour faire le contrôle, procédez dans cet ordre :
- Identifiez la zone de la commune où se trouve le logement.
- Déterminez la composition du foyer qui occupera le bien.
- Relevez le revenu fiscal de référence sur le ou les avis d'imposition concernés.
- Comparez ce revenu au plafond correspondant à la zone et à la composition du foyer pour l'année de signature du bail.
- Conservez les avis utilisés avec le dossier de location.
Les barèmes évoluent : un montant trouvé pour un bail ancien ne permet pas de conclure pour une nouvelle entrée dans les lieux. Le contrôle doit être refait à chaque changement de locataire.
Comment calculer le plafond du loyer Pinel ?
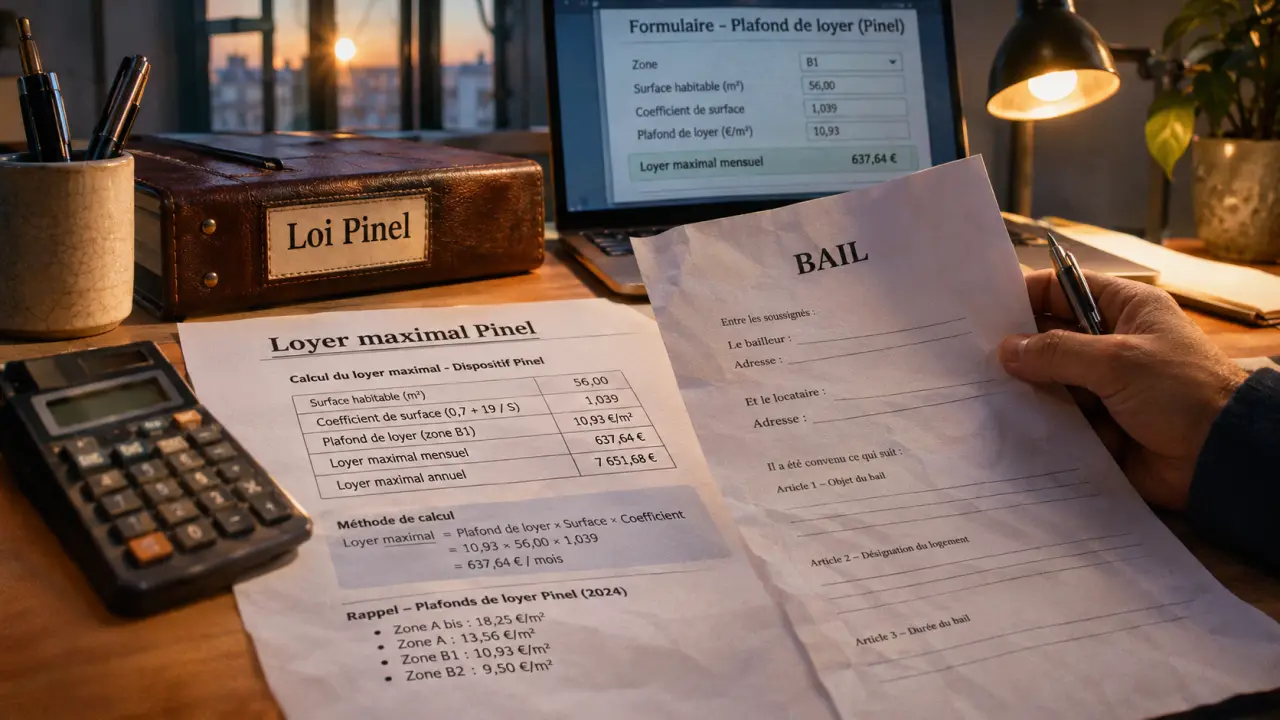
Le plafond s'exprime hors charges. Son calcul combine le plafond au mètre carré de la zone, la surface utile et un coefficient qui tient compte de la taille du logement :
Loyer maximal mensuel = plafond de zone par m² × surface utile × coefficient.
Le coefficient se calcule ainsi : 0,7 + 19 / surface utile. Il ne peut pas dépasser 1,2. La surface utile comprend la surface habitable et la moitié de la surface de certaines annexes, dans la limite de 8 m² d'annexes retenus.
Exemple pour un appartement de 40 m²
Prenons un logement de 40 m² habitables disposant de 6 m² d'annexes prises en compte. La moitié de ces annexes représente 3 m². La surface utile est donc de 43 m².
Le coefficient est de 0,7 + 19 / 43, soit environ 1,14 après arrondi. Si le plafond applicable à la zone était de 12 euros par m², à titre purement illustratif, le calcul donnerait environ 12 × 43 × 1,14, soit 588 euros hors charges par mois. Ce montant n'est pas un barème officiel : le résultat réel dépend du plafond en vigueur et du calcul précis du coefficient.
Le plafond est une limite, pas un loyer obligatoire. Vous pouvez fixer un loyer inférieur, notamment si le marché local ne permet pas d'atteindre le maximum. À l'inverse, dépasser le plafond expose l'avantage fiscal à une remise en cause.
Quelles conditions le logement doit-il remplir ?
L'éligibilité du bien s'apprécie au regard des règles applicables à l'investissement : nature du logement, date de l'opération, situation géographique et exigences de performance notamment. Les zones A bis, A et B1 font partie des zones concernées par le dispositif. La zone dépend de la commune, pas du quartier ou du loyer demandé.
Le logement doit être mis en location dans l'année qui suit son achèvement ou son acquisition, selon la situation. Le bailleur doit ensuite respecter son engagement de location. Entre deux occupants, il a intérêt à garder les annonces, échanges et autres preuves de ses démarches pour retrouver un locataire.
Le Pinel+ se distingue du Pinel classique par des exigences supplémentaires, notamment énergétiques et environnementales. Un logement ne devient pas Pinel+ simplement parce que son propriétaire choisit de le louer vide ou à un loyer plafonné.
Quels documents demander et conserver ?
Avant la signature, rassemblez les pièces nécessaires à l'examen de la candidature, dans le respect des documents qu'un bailleur est autorisé à demander :
- une pièce justifiant l'identité du candidat ;
- un justificatif de son domicile actuel ;
- un justificatif de son activité professionnelle ou de sa situation ;
- les avis d'imposition utiles au contrôle du revenu fiscal de référence ;
- les justificatifs nécessaires pour déterminer la composition du foyer.
Conservez ensuite le bail signé, le détail du calcul du loyer, les avis ayant servi au contrôle des ressources et les preuves de paiement. Gardez aussi les documents relatifs à l'acquisition, à l'achèvement et aux caractéristiques du bien, utiles en cas de contrôle.
Quelle réduction d'impôt pour le propriétaire ?
Le taux dépend notamment de l'année de l'investissement, du dispositif et de la durée totale de location. Pour le Pinel classique, les taux relevés pour les acquisitions de 2023 et 2024 diffèrent de ceux du Pinel+ :
| Dispositif | 6 ans | 9 ans | 12 ans |
|---|---|---|---|
| Pinel classique, acquisition en 2023 | 10,5 % | 15 % | 17,5 % |
| Pinel classique, acquisition en 2024 | 9 % | 12 % | 14 % |
| Pinel+, depuis 2023 | 12 % | 18 % | 21 % |
Ces pourcentages représentent la réduction totale sur la durée indiquée, et non une réduction annuelle. La durée de douze ans suppose les prolongations nécessaires de l'engagement initial.
La base de calcul est encadrée : elle ne peut notamment pas dépasser 300 000 euros par contribuable et par an, ni 5 500 euros par mètre carré. Le nombre de logements retenus est limité à deux par an. La réduction entre aussi dans le plafonnement global des niches fiscales.
Par exemple, pour une base retenue de 200 000 euros et un taux total de 9 %, la réduction représente 18 000 euros sur six ans, soit 3 000 euros par an. Ce calcul suppose que toutes les conditions de l'opération et de la location sont remplies.
Déclaration et risques : que faut-il suivre chaque année ?
Le propriétaire déclare son engagement de location et les éléments nécessaires au calcul de la réduction lors de la déclaration correspondant au début de l'avantage. Il reporte ensuite la réduction sur ses déclarations de revenus pendant la période concernée et déclare les loyers perçus.
Un loyer trop élevé, un locataire aux ressources supérieures au plafond ou l'abandon de la location avant la fin de l'engagement peuvent remettre en cause la réduction. L'administration peut alors réclamer tout ou partie de l'avantage déjà obtenu. Une vente avant le terme ou une interruption de location entraîne le même risque ; le décès, l'invalidité ou le licenciement du contribuable ou de son conjoint ou partenaire font toutefois partie des cas d'exception.
Gardez un dossier par locataire et refaites les calculs à chaque nouveau bail. Distinguez bien trois dates : celle de l'investissement pour le taux fiscal, celle du bail pour les plafonds de location et celle de fin de votre engagement pour la durée restante.
- Location loi Pinel : conditions, loyer et ressources du locataire - 9 novembre 2026
- Clic-clac avec accoudoirs : surface de couchage, dimensions, confort et entretien - 8 novembre 2026
- Inondation dans la maison : sécuriser les lieux avant de pomper ou de nettoyer - 7 novembre 2026
Articles qui pourraient vous intéresser :
 Indice coût de la construction : comment le comprendre et bien l’utiliser
 Rénover un mur en mâchefer : 3 erreurs fatales à éviter pour préserver votre bâti
 Constructeur maison à Valence, le bon choix se joue sur le terrain, les garanties et le suivi
 Vente immobilière avec un notaire : pourquoi l’offre la plus élevée ne gagne pas toujours