Location-vente immobilière : la redevance ne rembourse pas tout le prix
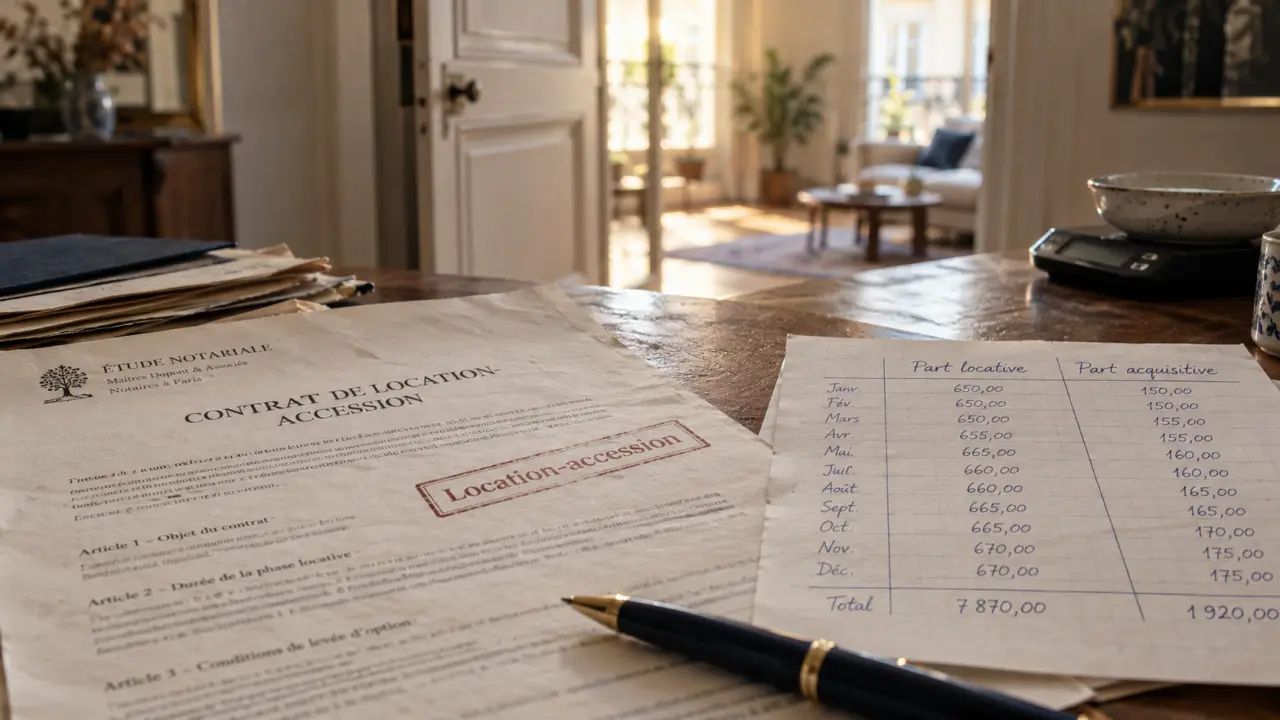
La location-vente immobilière permet d’occuper un logement avant de décider de l’acheter, à un prix défini dans le contrat. Pendant cette période, une redevance remplace le simple loyer : une partie rémunère l’occupation, une autre peut contribuer à l’acquisition. Mais ce mécanisme ne garantit ni l’obtention du crédit final ni un achat sans frais. Pour en mesurer l’intérêt, il faut examiner le montage juridique, le budget et les conditions de sortie.
Occuper puis acheter : un parcours encadré, pas une simple location
Dans le langage courant, « location-vente » et « location avec option d’achat » désignent plusieurs montages. La location-accession relève, elle, d’un cadre juridique spécifique, notamment de la loi n°84-595 du 12 juillet 1984. Les expressions commerciales « leasing immobilier » ou « LOA immobilière » ne suffisent donc pas à identifier les droits de l’occupant. Le crédit-bail immobilier, souvent utilisé pour des locaux professionnels, ne doit pas être assimilé automatiquement à ce dispositif résidentiel.
Calcul de la part acquisitive et du solde
Estimez, à partir des montants saisis, la part acquisitive constituée et les sommes versées.
Résultats de l’estimation
Formules utilisées
Deux phases et une décision d’achat
La première phase est une période de jouissance : le locataire-accédant habite le bien sans en être encore propriétaire. La seconde commence lorsqu’il exerce son option d’achat, selon les modalités prévues. Le transfert de propriété est ensuite formalisé devant notaire, avec paiement du solde. Contrairement à une location classique, le contrat organise donc dès le départ une acquisition possible.
La durée, la date limite de décision et la possibilité d’une levée anticipée doivent être écrites. N’appliquez pas une durée annoncée par un opérateur à toutes les offres. Maisons et appartements peuvent être concernés, neufs ou anciens selon le montage ; le PSLA répond à des conditions supplémentaires.
Pour le vendeur, le bien reste immobilisé pendant l’engagement : il perçoit des sommes liées à l’occupation, mais ne dispose pas immédiatement du prix de vente. Pour l’acheteur, l’intérêt est de préparer son financement tout en découvrant le logement au quotidien.
Calculer ce qui finance réellement l’acquisition
Toute la redevance ne constitue pas un apport. La fraction locative, ou indemnité de jouissance, rémunère l’utilisation du logement. La fraction acquisitive correspond aux sommes imputables sur le prix lors de l’achat. Leur distinction doit apparaître clairement dans le contrat et les relevés de paiement.
Un exemple pour lire la redevance
Dans un exemple présenté par Action Logement, un logement vendu 210 000 € donne lieu à une redevance mensuelle de 1 052 €, composée de 778,24 € de part locative et de 273,76 € de part acquisitive. Seule cette dernière contribue au paiement du prix. L’exemple concerne un logement de 65 m² avec balcon et garage, représentant 76 m² de surface utile : ce cas ne constitue pas un tarif applicable à tous les programmes.
| Somme versée | Fonction | Vérification indispensable |
|---|---|---|
| Part locative | Payer l’occupation | Montant, révision et charges ajoutées |
| Part acquisitive | Contribuer au prix d’achat | Imputation et restitution en cas de non-achat |
| Somme de réservation ou dépôt | Sécuriser une étape préalable | Nature juridique et conditions de remboursement |
| Solde du prix | Finaliser l’acquisition | Crédit nécessaire et frais annexes |
Le budget doit aussi intégrer les frais d’acte, de financement, d’assurance, les charges et les travaux supportés pendant l’occupation. Un projet présenté « sans apport » peut néanmoins nécessiter une trésorerie initiale. Demandez un décompte distinguant chaque versement, plutôt qu’un simple montant mensuel attractif.
Dans l’ombre du prix affiché se trouve un coût souvent oublié : celui du temps avant l’achat. Comparez, à une même date, l’ensemble des sommes dépensées en location-accession avec celles d’une location ordinaire suivie d’un achat. La part acquisitive n’est pas un surcoût lorsqu’elle est déduite du prix ; la part locative, les frais spécifiques et les éventuels doubles frais, eux, pèsent sur la comparaison.
PSLA et offres privées : des protections différentes
Le prêt social location-accession, ou PSLA, est un dispositif d’accession sociale porté par un opérateur pour une opération agréée. Il ne désigne pas toutes les locations-ventes et n’est pas simplement un prêt personnel accordé à l’occupant. Le logement doit notamment être destiné à la résidence principale.
L’accès dépend de plafonds de ressources liés à la composition du ménage et à la zone géographique. Le revenu fiscal de référence de l’année N-2 sert généralement de référence, selon les règles applicables au dossier. Des plafonds encadrent également le prix et la fraction locative, exprimés par mètre carré de surface utile. Demandez à l’opérateur les barèmes en vigueur pour le programme envisagé.
Sous conditions, le PSLA ouvre droit à une TVA réduite à 5,5 % et à une exonération de taxe foncière pendant 15 ans. Il prévoit également un mécanisme de minoration du prix de vente, présenté à hauteur de 1 % par année de location, dont le calcul doit figurer dans les documents contractuels. Vérifiez le point de départ des avantages fiscaux et leurs conséquences en cas de changement d’usage ou de revente.
Des garanties de rachat et de relogement sécurisent certaines situations, avec des événements déclencheurs, délais et conditions précis. Une offre privée n’apporte pas automatiquement ces protections. Exigez les engagements écrits : le mot « sécurisé » dans une annonce ne remplace pas une garantie contractuelle.
Signer en sachant qui paie et ce qui arrive en cas de rupture
Le contrat de location-accession est reçu par notaire. Son rôle est notamment de sécuriser l’acte, d’expliquer les engagements et de vérifier leur conformité. Un contrat préliminaire peut précéder cette signature : ne confondez pas réservation, dépôt de garantie et acompte sur le prix.
- Le bien et le prix : description, diagnostics, annexes et éventuelle règle de révision.
- Le calendrier : entrée dans les lieux, durée, échéance et formalités de levée d’option.
- Les paiements : ventilation de la redevance, charges, dépôts et frais.
- Les responsabilités : entretien, travaux, assurance, fiscalité et copropriété.
- La sortie : renonciation, refus de crédit, impayés, restitution des sommes et libération du logement.
Dans la location-accession encadrée par la loi, l’accédant supporte des obligations plus larges qu’un locataire ordinaire, notamment concernant les charges et la taxe foncière, sauf exonération applicable. Le vendeur conserve notamment la charge des grosses réparations visées par le cadre légal. Faites préciser la répartition au notaire : une clause ne peut pas écarter une règle impérative.
Si l’option n’est pas levée, la fraction acquisitive est en principe restituable dans le cadre légal, sous réserve des indemnités légalement applicables. La part locative reste acquise au titre de l’occupation. Une indemnité éventuelle dépend du motif de rupture et du régime concerné. Le vendeur ne peut pas davantage se retirer librement : ses manquements peuvent entraîner restitution et indemnisation. Ne supposez pas non plus que vous pourrez rester comme locataire après la fin du contrat.
Préparer le crédit final avant même d’emménager
La location-vente peut convenir à un ménage dont l’épargne ou la stabilité professionnelle devrait progresser. Elle est moins adaptée si le crédit restera vraisemblablement inaccessible : payer régulièrement la redevance n’oblige pas une banque à financer l’achat. Un prix fixé protège contre une hausse du marché, mais peut devenir moins intéressant si les valeurs baissent.
Avant de signer, faites étudier vos revenus, crédits en cours, relevés bancaires et avis d’imposition par une banque ou un courtier. Comparez le financement classique avec un éventuel PTZ ou prêt accession, selon votre éligibilité. Un premier avis favorable n’est pas une offre de prêt définitive.
Organisez ensuite des points réguliers sur votre capacité d’emprunt, sans attendre l’échéance. Une ADIL peut éclairer gratuitement le cadre juridique, tandis que le notaire vérifie le contrat et l’opérateur précise les garanties. Le bon projet n’est pas seulement celui qui permet d’entrer dans les lieux : c’est celui dont le solde paraît finançable et dont la sortie reste supportable si l’achat échoue.
- Location-vente immobilière : la redevance ne rembourse pas tout le prix - 23 octobre 2026
- Fissure sur une maison neuve : quand s’inquiéter et quoi faire avant de reboucher - 22 octobre 2026
- Rendre son logement éligible à l’APL : conventionnement, loyer plafonné et obligations du bailleur - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Toit de chaume : 50 ans de longévité grâce à une pente minimale de 35 degrés
 Ouverture d’un mur porteur avec IPN : quel budget prévoir et comment sécuriser vos travaux ?
 Maison de pêcheur : 5 conseils pour acheter, rénover et valoriser votre bien littoral
 Loi Lagleize en 2025 : proposition non appliquée, foncier dissocié et rumeurs persistantes