Promesse de vente immobilière : 10 jours pour se rétracter, un engagement durable pour le vendeur
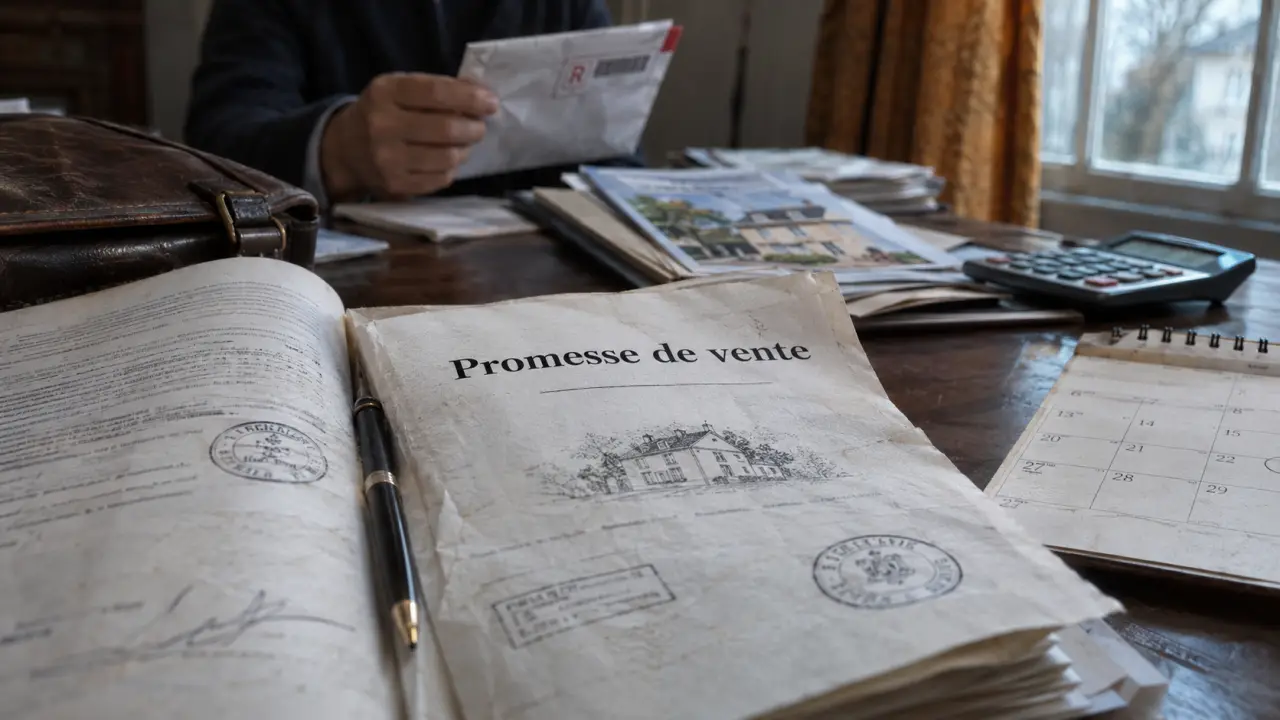
La promesse de vente immobilière fixe le prix, les conditions et le calendrier d’une acquisition avant l’acte définitif. Dans sa forme unilatérale, elle engage le vendeur à réserver le bien, tandis que l’acquéreur conserve le choix d’acheter pendant un délai convenu. Cette liberté n’est toutefois pas sans conséquences financières : rétractation, refus de prêt et abandon du projet obéissent à des règles différentes.
Promesse ou compromis : identifier ce que chacun s’engage à faire
Le terme « promesse de vente » recouvre deux mécanismes. La promesse unilatérale de vente lie le vendeur, appelé promettant, au candidat acquéreur, appelé bénéficiaire. Celui-ci bénéficie d’un droit d’option : il peut décider d’acquérir le bien aux conditions fixées. Lever l’option signifie exercer ce droit selon les modalités prévues dans l’acte.
Le compromis de vente, ou promesse synallagmatique, engage réciproquement les parties. Le vendeur promet de vendre et l’acquéreur d’acheter, sous réserve notamment du droit de rétractation et des conditions suspensives.
| Point à comparer | Promesse unilatérale | Compromis |
|---|---|---|
| Engagement initial | Le vendeur s’engage ; l’acquéreur dispose d’une option. | Les deux parties s’engagent. |
| Somme généralement prévue | Indemnité d’immobilisation. | Dépôt de garantie. |
| Décision de l’acquéreur | Levée d’option dans le délai contractuel. | Engagement d’acheter dès la signature, sous les réserves prévues. |
| Abandon sans protection applicable | Perte possible de l’indemnité. | Sanctions contractuelles, voire demande d’exécution de la vente. |
Le vendeur ne bénéficie pas du droit de rétractation de l’acquéreur. Dans une promesse unilatérale, sa révocation pendant le délai d’option n’empêche pas, en principe, la formation de la vente si l’acquéreur lève régulièrement l’option. Il ne peut donc pas simplement changer d’avis pour accepter une meilleure offre.
Rétractation, option et prêt : trois délais à ne pas confondre
Les 10 jours de rétractation protègent l’acquéreur
L’acquéreur non professionnel d’un logement bénéficie de 10 jours calendaires pour se rétracter sans justification ni pénalité. Le délai commence, en principe, le lendemain de la première présentation de la lettre recommandée notifiant l’acte, ou de sa remise régulière selon le procédé autorisé. S’il expire un samedi, un dimanche ou un jour férié ou chômé, il est prolongé jusqu’au premier jour ouvrable suivant.
La rétractation doit être notifiée dans les formes requises, notamment par lettre recommandée avec avis de réception. Un simple appel ne suffit pas. En copropriété, l’absence de certains documents obligatoires peut reporter le point de départ du délai : faites confirmer sa date exacte par le professionnel chargé du dossier.
Le délai d’option encadre la décision d’acheter
La durée de la promesse est fixée par les parties, souvent entre 2 et 3 mois. L’acte doit préciser la date limite et la manière de lever l’option : notification au notaire ou au vendeur, forme exigée et éventuel versement complémentaire. N’attendez pas le dernier jour pour vérifier ces modalités. Une prolongation doit être formalisée avant l’échéance.
Le financement doit correspondre au projet réel
Lorsque l’achat est financé par emprunt, la condition suspensive d’obtention du prêt doit décrire le financement recherché : montant, durée, taux maximal et échéance. Si le prêt est refusé malgré des démarches conformes, cette protection permet en principe de sortir de l’opération et de récupérer les sommes versées. Il faut respecter les obligations de demande et transmettre les justificatifs prévus.
Chaque délai est un rouage distinct : la fin de la rétractation ne signifie ni que le crédit est obtenu, ni que l’option est levée. Pour éviter qu’un retard bancaire bloque toute la mécanique, réunissez sur un même calendrier les dates de dépôt des demandes, de réponse des banques, de levée d’option et de signature définitive, avec une alerte avant chaque échéance.
D’autres conditions peuvent couvrir une autorisation d’urbanisme ou la vente préalable d’un autre logement. Leur rédaction doit être précise. La purge du droit de préemption et la vérification des servitudes font également partie des points à traiter avant la vente.
Sommes versées et frais : distinguer avance, indemnité et sanction
L’indemnité d’immobilisation compense la réservation du bien pendant l’option. Hosman indique un montant généralement compris entre 5 % et 10 % du prix, souvent proche de 10 %. Ce montant est contractuel, et non un tarif universel obligatoire. Pour un logement à 250 000 €, une indemnité de 5 % représente 12 500 €.
Si l’achat aboutit, cette somme s’impute généralement sur le prix. Si l’acquéreur renonce après sa période de rétractation, sans pouvoir invoquer une protection applicable, elle peut rester acquise au vendeur selon le contrat. En revanche, une rétractation régulière ou l’échec non fautif d’une condition suspensive entraîne en principe sa restitution.
Dans un compromis, le dépôt de garantie représente généralement 5 % à 10 % du prix. Il ne constitue pas automatiquement le montant maximal dû en cas de rupture fautive. Une clause pénale peut prévoir une indemnisation ; une clause de dédit, différente, organise une faculté de sortie contre paiement.
Les fonds doivent être confiés à un professionnel habilité, sur un compte adapté, en respectant les règles de versement pendant la période de rétractation. Demandez un décompte séparant la somme immobilisée, les frais de rédaction et les droits d’enregistrement. Ces derniers s’élèvent à 125 € pour une promesse unilatérale sous signature privée.
Avant de signer : contrôler le bien, les pièces et les clauses
Un avant-contrat ne doit pas seulement reprendre une adresse et un prix. Il doit identifier les parties, décrire précisément le bien et ses annexes, indiquer son occupation, les servitudes connues, le financement, les honoraires d’agence et leur répartition, ainsi que les échéances et conditions de la vente.
- Vendeur : identité, situation familiale, titre de propriété, informations sur les travaux et autorisations obtenues.
- Acquéreur : identité, situation familiale, modalités d’acquisition et plan de financement.
- Bien : dossier de diagnostics techniques adapté à ses caractéristiques et à sa localisation.
- Copropriété : règlement et état descriptif de division, informations financières, procès-verbaux des assemblées générales des 3 dernières années et autres pièces obligatoires.
La validité des diagnostics doit être vérifiée individuellement. Pour une vente, les diagnostics gaz et électricité des installations de plus de 15 ans sont valables 3 ans. Le diagnostic termites et l’état des risques ont une validité de 6 mois. Le DPE est en principe valable 10 ans, sous réserve des règles applicables à sa date de réalisation ; l’audit énergétique est valable 5 ans.
Le constat plomb positif peut devoir être renouvelé après 1 an, tandis qu’un constat négatif bénéficie d’une durée différente. De même, la validité d’un diagnostic amiante dépend notamment de sa date et de ses conclusions. Une pièce manquante ou périmée doit donc être examinée avant signature, sans supposer qu’elle annule automatiquement l’avant-contrat.
Signature et acte définitif : sécuriser les dernières étapes
La promesse peut être reçue par un notaire sous forme d’acte authentique ou établie sous signature privée, notamment avec l’accompagnement d’une agence. L’agent immobilier prépare la transaction ; le notaire vérifie la situation juridique du bien et assure les formalités de la vente définitive.
Une promesse unilatérale sous signature privée doit être enregistrée dans les 10 jours suivant son acceptation par le bénéficiaire, sous peine de nullité. Faites préciser qui accomplit cette formalité auprès du service de l’enregistrement compétent. Lorsqu’une personne physique consent une promesse de plus de 18 mois, l’acte authentique est obligatoire.
La signature de l’acte définitif intervient couramment environ 3 mois après l’avant-contrat, sans garantie automatique. Le notaire doit notamment vérifier le titre, traiter les éventuelles hypothèques, purger les droits de préemption et contrôler le financement. Avant de signer la promesse, faites confirmer par écrit les modalités de levée d’option, le sort des fonds et les conséquences d’un retard : ce sont ces clauses qui sécurisent concrètement votre engagement.
- Promesse de vente immobilière : 10 jours pour se rétracter, un engagement durable pour le vendeur - 3 novembre 2026
- Estimer un bien immobilier haut de gamme : la rareté ne suffit pas à fixer le prix - 2 novembre 2026
- Livre de maçonnerie pour le bricolage en PDF : privilégiez les étapes illustrées, pas le nombre de pages - 1 novembre 2026
Articles qui pourraient vous intéresser :
 Succession non faite depuis 5 ans : risques, délais et solutions concrètes
 Chemisage de canalisation : 50 ans de durabilité sans creuser une seule tranchée
 Ravalement de façade : quand l’isolation extérieure devient-elle une obligation légale ?
 Terrain viabilisé : le coût réel se joue sur 30 mètres, les taxes et les raccordements